
Kapcsolódó bejegyzések
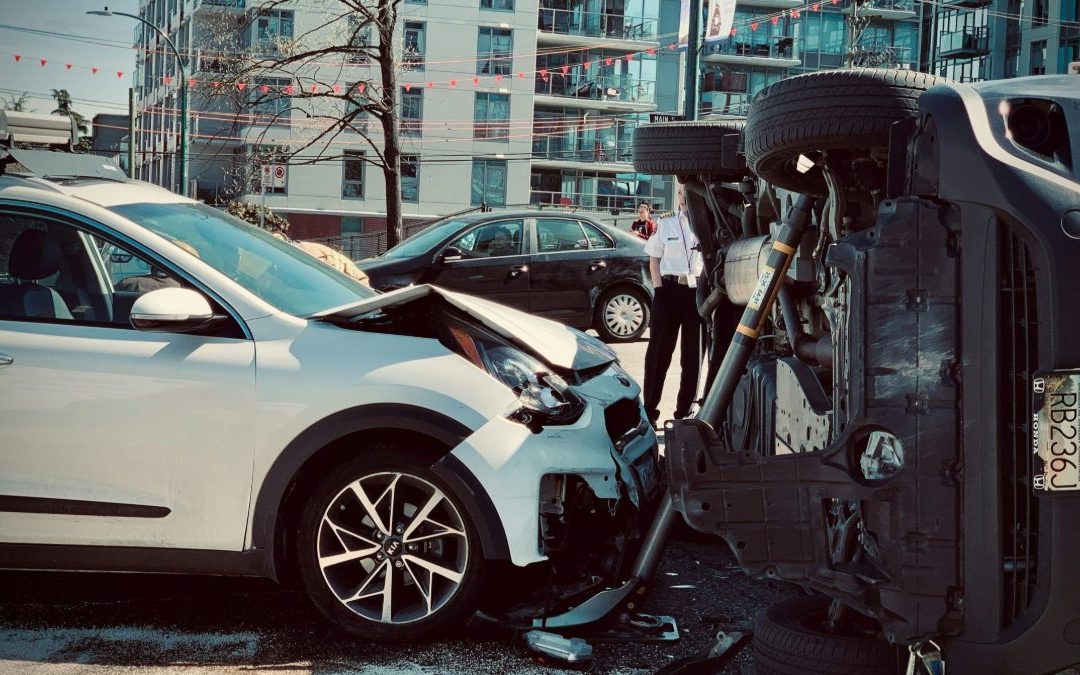
Előfordulhat, hogy kárt okozunk, a károsultnak a biztosító megtéríti a kárát, azonban egyszer csak azt vesszük észre, hogy a megtérített kárt a biztosító rajtunk követeli – a legtöbb károkozó sokszor nem is érti ennek az okát, jogszabályi hátterét, vagy azt a jogpolitikai indokot, ami a vonatkozó szabályok bevezetését indokolta. Cikkünkben ezt a jogi helyzetet mutatjuk be és magyarázzuk néhány tipikus példán keresztül.
Megtérítési igény – Ptk. 6:468. §
A jogintézmény lényege, hogy a biztosító a károkozótól követelheti a biztosított – azaz a biztosító ügyfele – részére biztosítási szolgáltatásként kifizetett összeget a kár mértékéig. Az elsőre bonyolultnak tűnő eset egyszerű egy példán keresztül bemutatva:
Képzeljük el, hogy kerékpározunk és figyelmetlenségből egy parkoló Porschének ütközünk. A felelősségünket elismerjük, azonban biztosításunk a kerékpárra nem lévén a károsultnak nem tudjuk kifizetni a tetemes javítási költséget. Szerencsére a Porsche tulajdonosa gondos ember, ezért rendelkezik CASCO biztosítással (ami gyakorlatilag egy kárbiztosítás a saját vagyontárgyainkra), ezért a márkaszervízben annak a terhére az autót megjavíttatja és azt részére a biztosítója kifizeti. Ebben az esetben elsőre azt gondolhatjuk, hogy „megúsztuk”, de a jogalkotó – helyesen – nem így gondolkodik. Ugyanis tény, hogy jogellenesen kárt okoztunk, amiért akkor is viselni kell a felelősséget, ha a károsultnak a kára máshonnan megtérült, azaz más kifizette a javítási költségeket.
Máshogy fogalmazva: A jogalkotó nem akarja, hogy a könnyelmű károkozó azért mentesüljön a felelősség alól, mert a károsult előrelátó volt és biztosítást kötött.
Erre az esetre a Ptk. lehetőséget biztosít arra, hogy a biztosító a kárként kifizetett összeg erejéig megtérítési igénnyel éljen a károkozóval szemben, azaz gyakorlatilag követelheti a kárra kifizetett összeget.
Ilyen esetben a biztosítónak alapvetően két dolgot kell csak bizonyítania: Azt, hogy tényleges károkozón érvényesíti a követelést és azt, hogy mekkora összeget teljesített.
A károkozó a kártérítési felelősség alól kimentheti magát (erről majd külön cikkben írunk), illetve a kifizetett összeg szükségszerűségét vitathatja (pl: ténylegesen annyiba kerül-e egy Porsche fényezése, mint amennyit a biztosító kifizetett).
Ezt az esetkört összefoglalva a tanulság az, hogy ha kárt okoztunk és a károsult biztosítója figyelmesen jár el, akkor érdemes felkészülni arra, hogy a „nap végén” mi álljuk a számlát.
A biztosító visszkereseti joga – Kgfb. tv.
Az mindenki előtt ismert, hogy minden üzembentartó köteles a gépjárművére kötelező felelősségbiztosítást kötni. Ebben az esetben azt gondolhatjuk, hogy abban a kényelmes helyzetben vagyunk, hogy amennyiben kárt okozunk az autónkkal, rendelkezünk biztosítással, akkor azt a biztosító megtéríti és bár a bónusz fokozatunk csökken, de további teendőnk nincs.
Ugyanakkor vannak esetek, amikor a biztosító visszkereseti joggal élhet (szakmai nyelven regresszálhat) az ügyfelével, a károkozóval szemben is.
Ilyen esetek lehetnek a teljesség igénye nélkül:
- szándékos károkozás
- alkoholos vagy egyéb szertől a vezetési képességet hátrányosan befolyásoló állapotban történő vezetés esetén (azaz akár gyógyszer szedése miatt is), vagy ha ilyen személynek engedjük át a gépjárművet
- megfelelő vezetői engedély nélkül történő járművezetés esetén (pl.: nem megfelelő kategóriára van motoros jogosítványunk)
- a gépjármű elhanyagolt műszaki állapota miatt
- ha a kárt a segítségnyújtás elmulasztása okozta
- közlési, változásbejelentési kötelezettség megszegése esetén
Szerencsére ebben az esetben a biztostó igénye nem korlátlan, a Kgfb. törvény az egyes esetekhez „limitet” rendel.
Így például ittasság, segítségnyújtás elmulasztása esetén 5 millió forint, nem megfelelő vezetői engedély, rossz műszaki állapot esetén 1 millió 500 ezer forint, közlési, változásbejelentési kötelezettségszegés esetén 500 ezer forint a regressz igény maximális összege.
Korlátlan regressz igény – az igazi kockázat
Vannak esetek amikor a károkozást „nem ússzuk meg” az előző pont szerinti limitekkel, de ehhez persze a mi mulasztásunk is kell. Ugyanis, ha a gépjármű nem rendelkezik kötelező felelősségbiztosítással, akkor a Kártalanítási Számla rendezi a károkat. Ezt a MABISZ (Magyar Biztosítók Szövetsége) kezeli, tehát az általuk kifizetett kárösszeget is ők fogják rajtunk érvényesíteni, mégpedig a károsult követelésének kielégítésére fordított összeg és a saját költségeik erejéig.
Csak néhány példa ilyen esetekre:
- Az üzembentartó és a gépjármű vezetőke egyetemlegesen felel a károkért, ha a vezető az üzembentartó engedélye nélkül, vagy a biztosítási fedezet hiányának tudatában vezette a gépjárművet.
- Az üzemben tartó felel, ha kérelmére, vagy hivatalból a gépjármű ideiglenesen kivonásra kerül a forgalomból és emiatt a biztosító kockázatviselése szünetel.
- A fogalomból kivont gépjármű vezetője és üzembentartója szintén egyetemlegesen felel.
- A vezető korlátlanul felel, ha alkoholos állapotban, vagy vezetői engedély nélkül vezetett.
Egy gyakorlati példa a fentiekre: Sokakat érintő probléma a végrehajtási eljárás, amikor a gépjárművek is foglalásra kerülnek, sőt 30 nap elteltével kötelezően ki kell(ene) vonni őket a forgalomból. Ebben az esetben a biztosító kockázatviselése szünetel (azaz mintha nem lenne biztosítása az autónak), de ha mégis közlekednek vele és kárt okoznak, akkor az üzembentartó korlátlanul felel a MABISZ által megtérített károkért.
Figyelmeztetés az üzembentartóknak
Sok családban előfordul, hogy az autó nem a ténylegesen használó „nevén” van, vagy valaki – akár egy kedvezőbb bónusz besorolás miatt – üzembentartóként van bejegyezve, azonban a gépjármű dolgait a megbízható rokon, barát intézi. A fentiek alapján gondoljuk át ennek a kockázatát. A megbízható barát megígéri, hogy amikor szólunk neki, hogy be kell fizetni a biztosítást, akkor persze elutalja a biztosítónak. Azonban mégsem olyan megbízható és ezt elmulasztja, a biztosítási szerződés pedig megszűnik. Az egy dolog, hogy később fedezetlenségi díjat is kell majd fizetnünk, de ha közben kárt okoz a jó ismerősünk, akkor egyetemlegesen fogunk felelni vele a károkért, azaz bármelyikünkön az egész összeg érvényesíthető. Ha belegondolunk abba, hogy egy súlyosabb közlekedési baleset esetén 50-100 millió forintos kártérítési összegek, vagy akár élethosszig tartó többszázezres havi járadékok is megállapíthatóak a károsult részére rájövünk, hogy érdemes mindig időben befizetni a biztosítást és lehetőség szerit csak a saját autónk kapcsán szerepelni üzembentartóként.
Szerzőnk:
Dr. Pencz János
ügyvéd
végrehajtási jogi szakjogász, kártérítési jogi szakjogász
Eredeti megjelenés: Jogi Fórum, 2026. június 24.